
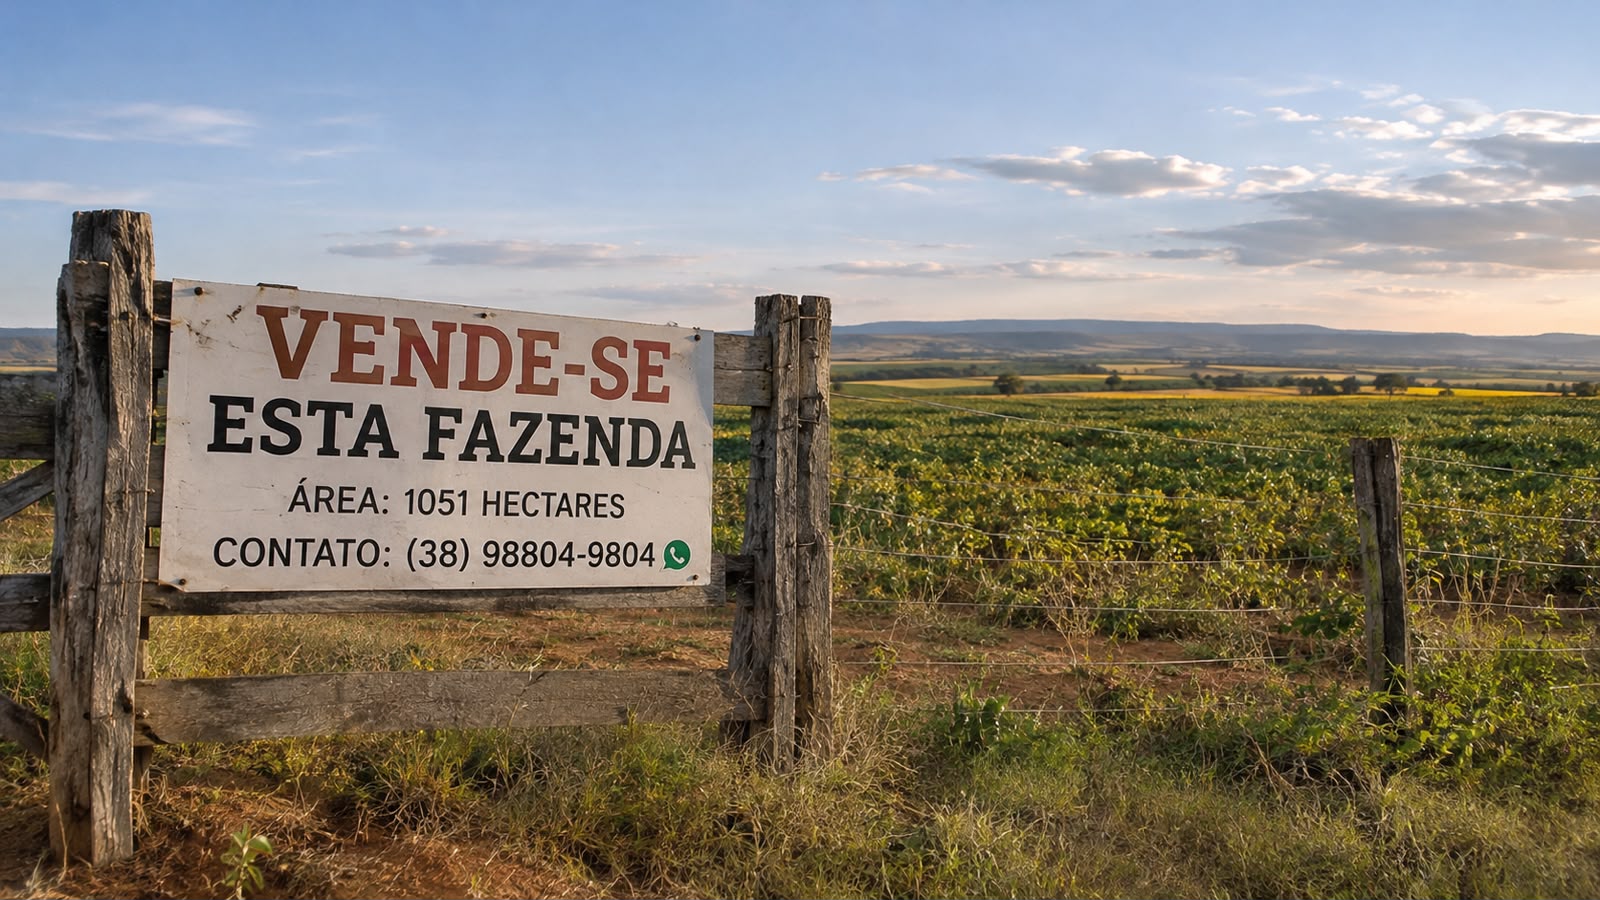
Com o hectare agrícola avaliado em mais de R$ 40 mil, em média, o mercado fundiário expõe uma disputa que envolve produtores, investidores, herdeiros e o custo de permanecer na atividade rural.
MESA VERDE BRASIL | ECONOMIA & AGRONEGÓCIO
Durante gerações, a terra representou o patrimônio construído pelo trabalho de uma família. Era o lugar de produzir, criar os filhos e transmitir uma atividade aos sucessores. Hoje, além dessa função, tornou-se um ativo econômico disputado em um mercado que nem sempre acompanha a rentabilidade da própria produção agropecuária.
Em setembro de 2026, levantamento da Scot Consultoria apontou que o hectare destinado à agricultura alcançou preço médio nacional de R$ 40.147. Para áreas de pastagem, a média ficou em R$ 23.387.
Os valores revelam a dimensão financeira do mercado. Uma propriedade agrícola de 100 hectares, considerada apenas a média nacional, representaria aproximadamente R$ 4 milhões em valor de terra. O cálculo é ilustrativo: localização, aptidão produtiva, disponibilidade de água, infraestrutura e situação documental podem alterar substancialmente o preço.
Mas há uma questão que merece atenção: se a terra se valoriza, quem efetivamente consegue comprá-la?
O patrimônio cresce. A capacidade de comprar, nem sempre.
O mercado rural brasileiro apresenta uma aparente contradição. Os preços pedidos pelos imóveis permanecem elevados, mas a quantidade de negócios não acompanha necessariamente essa valorização.
Segundo a Scot Consultoria, juros altos e crédito caro têm contribuído para alongar negociações e pressionar vendedores a conceder descontos.
Esse ambiente pode favorecer compradores com maior disponibilidade de capital, enquanto produtores que dependem de financiamento precisam avaliar com cautela a aquisição de novas áreas.
A decisão também envolve uma comparação econômica: investir milhões na compra de terras ou direcionar recursos à irrigação, à mecanização, à recuperação de pastagens e à ampliação da produtividade?
A concentração que os números revelam
A discussão ganha profundidade quando observada a estrutura fundiária brasileira.
O Censo Agropecuário de 2017, último levantamento censitário nacional disponível, identificou 51.203 estabelecimentos com pelo menos mil hectares. Eles representavam aproximadamente 1% do total de estabelecimentos agropecuários, mas ocupavam 47,6% da área recenseada.
O dado não permite afirmar que essa proporção permaneça idêntica em 2026. Entretanto, demonstra que o acesso à terra já era profundamente desigual no último retrato abrangente realizado pelo IBGE.
Outro movimento identificado naquele período foi o avanço do arrendamento. Entre 2006 e 2017, a participação das terras arrendadas na área total dos estabelecimentos cresceu, indicando mudanças nas formas de acesso à produção.
Minas Gerais, Bahia e Centro-Oeste: diferentes terras, diferentes mercados
O valor de uma propriedade não depende exclusivamente de sua capacidade agrícola.
A proximidade de rodovias, centros consumidores, agroindústrias e sistemas de irrigação pode alterar significativamente seu potencial econômico. O Atlas do Mercado de Terras 2025, publicado pelo Incra, reúne referências regionais justamente para permitir análises mais precisas dessas diferenças.
Em Minas Gerais, a diversidade de atividades — café, leite, pecuária e agricultura intensiva — cria mercados fundiários distintos. Na Bahia, o contraste entre áreas irrigadas, regiões de expansão agrícola e propriedades dependentes das chuvas torna inadequado tratar o estado como um mercado único.
No Centro-Oeste, a escala produtiva e a infraestrutura de escoamento também influenciam o valor econômico das propriedades.
Quem produzirá nas próximas décadas?
A valorização da terra tem consequências que ultrapassam o mercado imobiliário rural.
Ela interfere no planejamento sucessório, na expansão dos negócios, no acesso de jovens à atividade agropecuária e nas decisões de famílias que precisam escolher entre manter, arrendar ou vender suas propriedades.
O ingresso de investidores pode ampliar o acesso a capital e profissionalizar operações. Também exige atenção à transparência das transações, à regularização fundiária e às condições de competição entre compradores de diferentes portes.
No caso da aquisição e do arrendamento por estrangeiros, existem regras específicas e mecanismos de controle administrados pelo Incra.
O debate, portanto, não se resume a condenar investimentos nem a defender a valorização patrimonial como resultado suficiente.
Uma terra cada vez mais cara pode representar riqueza para quem já a possui. Para quem pretende começar, expandir ou suceder uma geração de produtores, pode representar uma barreira crescente.
O futuro do agronegócio brasileiro dependerá também da resposta a essa questão: quem terá condições de permanecer produzindo na terra que hoje se transforma em um dos ativos mais disputados da economia rural?
Deixe um comentário